Μια επιταγή προς εκτέλεση, μια κατάσχεση στον λογαριασμό ή μια ειδοποίηση ότι το σπίτι σας βγαίνει σε πλειστηριασμό δεν σημαίνουν ότι όλα έχουν κριθεί. Σημαίνουν όμως ότι οι προθεσμίες τρέχουν και ότι κάθε επιλογή, από τη ρύθμιση μέχρι την ανακοπή, πρέπει να σταθμιστεί γρήγορα και σωστά. Στο δικηγορικό μας γραφείο στην Αθήνα εκπροσωπούμε οφειλέτες απέναντι σε τράπεζες, servicers, Δημόσιο και ΕΦΚΑ και χειριζόμαστε το σύνολο των αστικών διαφορών: συμβάσεις, ακίνητα, αποζημιώσεις, μισθωτικές και κληρονομικές υποθέσεις.
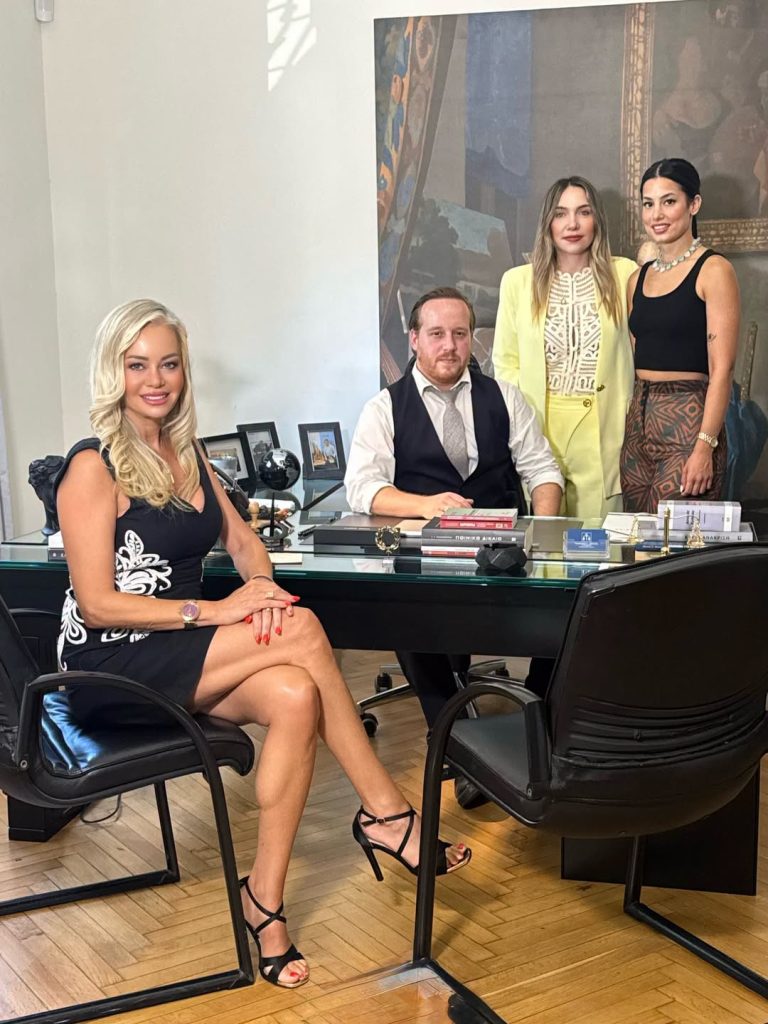
Κέντρο της επιστημονικής και δικαστηριακής ενασχόλησης της συνεταίρου μας Χριστίνας Αρβανίτη, Δικηγόρου παρ’ Εφέταις, είναι το αστικό δίκαιο, ιδίως οι περιουσιακές και κληρονομικές διαφορές. Μαζί με τον Δημήτρη Κατσάμπουλα, Δικηγόρο παρ’ Αρείω Πάγω, και την ομάδα του γραφείου αναλαμβάνουμε την υπόθεσή σας από τη διαπραγμάτευση έως τα δικαστήρια.
Ραντεβού στα γραφεία μας στο κέντρο της Αθήνας ή διαδικτυακά. Για πληροφορίες και για το κόστος του ραντεβού, καλέστε μας στο 211 001 5659. Αν έχει ήδη οριστεί πλειστηριασμός ή σας επιδόθηκε διαταγή πληρωμής, καλέστε μας απευθείας.
Βρείτε το γραφείο μας στο Google: προφίλ στο Google Maps – αξιολόγηση 4,9/5 από 82 κριτικές.
Χρέη, κατασχέσεις ή πλειστηριασμός; Τα πρώτα βήματα
Το πιο ακριβό λάθος είναι να αφήσετε τα έγγραφα στο συρτάρι ή να υπογράψετε βιαστικά μια ρύθμιση που δεν μπορείτε να τηρήσετε. Πριν από οποιαδήποτε κίνηση:
- Διαταγή πληρωμής: η ανακοπή ασκείται μέσα σε 15 εργάσιμες ημέρες από την επίδοση (30, αν μένετε στο εξωτερικό). Οι διαπραγματεύσεις με τον πιστωτή δεν σταματούν την προθεσμία.
- Επιταγή προς εκτέλεση, κατάσχεση, πλειστηριασμός: οι ανακοπές κατά της εκτέλεσης έχουν αυστηρές προθεσμίες και προϋποθέσεις, που άλλαξαν με τον ν. 5221/2025 (ισχύει από 1.1.2026). Σημειώστε αμέσως την ημερομηνία κάθε επίδοσης.
- Ζητήστε πλήρη εικόνα της οφειλής: οι εταιρείες διαχείρισης (servicers) οφείλουν να σας δίνουν αναλυτική ενημέρωση για κεφάλαιο, τόκους, επιβαρύνσεις και υπόλοιπο, και μέσω ψηφιακής πλατφόρμας (ν. 5072/2023).
- Εξωδικαστικός μηχανισμός: η οριστική υποβολή αίτησης αναστέλλει, κατά κανόνα, τα μέτρα αναγκαστικής εκτέλεσης των πιστωτών που συμμετέχουν. Η αναστολή δεν καλύπτει πλειστηριασμό που έχει ήδη προγραμματιστεί μέσα στους επόμενους τρεις μήνες (άρθρο 18 ν. 4738/2020). Γι’ αυτό ο χρόνος της αίτησης μετράει.
- Μην κρύβετε περιουσία και μην μεταβιβάζετε ακίνητα «για σιγουριά». Τέτοιες κινήσεις μπορεί να προσβληθούν από τους πιστωτές και να σας αποκλείσουν από ευνοϊκές λύσεις.
Συγκεντρώστε ό,τι σας έχει επιδοθεί, τις συμβάσεις δανείων και τα εκκαθαριστικά σας και καλέστε μας. Στην πρώτη συνάντηση θα έχετε μια καθαρή εικόνα για το πού βρίσκεστε και ποιες είναι οι ρεαλιστικές επιλογές σας.
Σε ποιες υποθέσεις σας εκπροσωπούμε
- Εξωδικαστικός μηχανισμός ρύθμισης οφειλών (ν. 4738/2020)
- Νόμος Κατσέλη (ν. 3869/2010): εκκρεμείς υποθέσεις και υφιστάμενες ρυθμίσεις
- Πτώχευση φυσικών προσώπων, απαλλαγή και κύρια κατοικία
- Πλειστηριασμοί, κατασχέσεις, ανακοπές και διαπραγμάτευση με servicers
- Αστικές διαφορές, συμβάσεις και αποζημιώσεις
- Ακίνητα, μισθώσεις και περιουσιακές διαφορές
Αναλαμβάνουμε επίσης κληρονομικές υποθέσεις (διαθήκες, νόμιμη μοίρα, αποποίηση, κληρονομητήρια), εργατικές διαφορές και αξιώσεις από τροχαία ατυχήματα.
Εξωδικαστικός μηχανισμός ρύθμισης οφειλών
Ο εξωδικαστικός μηχανισμός του ν. 4738/2020 είναι σήμερα το βασικό εργαλείο για να ρυθμίσετε σε μία αίτηση οφειλές προς τράπεζες και servicers, την εφορία και τον ΕΦΚΑ. Η διαδικασία γίνεται ηλεκτρονικά και η πρόταση ρύθμισης βγαίνει με βάση τα εισοδήματα, την περιουσία και τις οφειλές που δηλώνετε. Τα βασικά:
- Ποιοι μπορούν να υποβάλουν αίτηση: φυσικά πρόσωπα, ιδιώτες και επιτηδευματίες, καθώς και επιχειρήσεις (άρθρο 7 ν. 4738/2020).
- Όριο οφειλών: από τον ν. 5313/2026 η αίτηση επιτρέπεται όταν το σύνολο των οφειλών σε χρηματοδοτικούς φορείς, Δημόσιο και φορείς κοινωνικής ασφάλισης ξεπερνά τις 5.000 € (πριν ήταν 10.000 €) (άρθρο 13 ν. 5313/2026).
- Διάρκεια ρύθμισης: έως 240 δόσεις για οφειλές προς Δημόσιο και ΕΦΚΑ. Για δάνεια σε τράπεζες και servicers, έως 420 δόσεις σε οφειλές φυσικών προσώπων με εμπράγματη εξασφάλιση (π.χ. υποθήκη) και λιγότερες στις υπόλοιπες κατηγορίες.
- Πότε δεν επιτρέπεται η αίτηση: π.χ. όταν εκκρεμεί αίτησή σας σε δικαστική διαδικασία ρύθμισης ή πτώχευσης (χωρίς έγκυρη παραίτηση), όταν έχει ολοκληρωθεί προηγούμενη διαδικασία πριν από λιγότερο από 12 μήνες, σε ορισμένες αμετάκλητες καταδίκες, ή όταν είστε ενήμεροι και δεν επικαλείστε επιδείνωση της οικονομικής σας κατάστασης κατά 20% τουλάχιστον.
- Δάνεια σε ελβετικό φράγκο: ο ν. 5264/2025 προβλέπει ειδική πρόσβαση στον μηχανισμό για οφειλές σε καθυστέρηση τουλάχιστον 90 ημερών, με μετατροπή σε ευρώ (άρθρο 128 ν. 5264/2025).
Τι κάνουμε: ελέγχουμε πριν από την υποβολή αν η αίτηση είναι η σωστή λύση και πότε πρέπει να κατατεθεί, καταγράφουμε σωστά περιουσία, εισοδήματα και οφειλές (τα λάθη οδηγούν σε απόρριψη ή σε μη βιώσιμη πρόταση), αξιολογούμε την πρόταση των πιστωτών και, όπου χρειάζεται, ζητάμε διαμεσολάβηση. Αν η πρόταση δεν σας καλύπτει, εξετάζουμε τις εναλλακτικές: διμερή ρύθμιση με τον servicer, πτώχευση ή δικαστική προστασία.
Νόμος Κατσέλη (ν. 3869/2010): τι ισχύει σήμερα
Ο νόμος Κατσέλη δεν δέχεται πλέον νέες αιτήσεις. Για όποιον δεν έχει ήδη υπαχθεί, τα διαθέσιμα εργαλεία είναι ο εξωδικαστικός μηχανισμός, η διμερής ρύθμιση και η πτώχευση του ν. 4738/2020. Για χιλιάδες νοικοκυριά όμως ο ν. 3869/2010 παραμένει ενεργός, γιατί ρυθμίζει ακόμη το δάνειο της κύριας κατοικίας τους ή γιατί η υπόθεσή τους δεν έχει ολοκληρωθεί. Σε αυτό το πεδίο αναλαμβάνουμε:
- Εκκρεμείς υποθέσεις και ένδικα μέσα: παράσταση σε όσες υποθέσεις εκκρεμούν ακόμη, εφέσεις και ζητήματα μεταρρύθμισης της απόφασης, όπου ο νόμος το επιτρέπει.
- Τόκοι στις ρυθμίσεις κύριας κατοικίας: μετά την απόφαση 6/2026 της Ολομέλειας του Αρείου Πάγου και τη νομοθετική ρύθμιση του Ιουνίου 2026, ο τόκος στις ενεργές ρυθμίσεις του άρθρου 9 παρ. 2 υπολογίζεται επί της μηνιαίας δόσης και για το διάστημα ανάμεσα σε δύο καταβολές, όχι επί του συνολικού κεφαλαίου. Ποσά που καταβλήθηκαν επιπλέον συμψηφίζονται, υπό τις προϋποθέσεις του νόμου, με τις τελευταίες δόσεις. Ελέγχουμε αν το νέο δοσολόγιο του servicer είναι σωστό.
- Κίνδυνος έκπτωσης: αν δυσκολεύεστε να πληρώσετε τις δόσεις, μιλήστε μαζί μας πριν χάσετε τη ρύθμιση. Η έκπτωση έχει σοβαρές συνέπειες και για την κύρια κατοικία.
Πτώχευση φυσικών προσώπων, απαλλαγή και κύρια κατοικία
Από το 2021 πτωχευτική ικανότητα έχουν όλα τα φυσικά πρόσωπα, όχι μόνο οι έμποροι (άρθρο 76 ν. 4738/2020). Για όποιον τα χρέη έχουν ξεπεράσει κάθε ρεαλιστική δυνατότητα αποπληρωμής, η πτώχευση μπορεί να είναι ο δρόμος για μια δεύτερη ευκαιρία, με συγκεκριμένο όμως κόστος:
- Απαλλαγή από τα χρέη: κατά κανόνα ο οφειλέτης απαλλάσσεται από τις οφειλές προς τους πτωχευτικούς πιστωτές 36 μήνες από την κήρυξη της πτώχευσης, εκτός αν ασκηθεί προσφυγή κατά της απαλλαγής. Σε ορισμένες περιπτώσεις που ορίζει ο νόμος η προθεσμία είναι ένα έτος, ενώ αν έχει προηγηθεί απαλλαγή μέσα σε πέντε χρόνια (και κατά τον ν. 3869/2010) η νέα απαλλαγή μετατίθεται (άρθρο 192 ν. 4738/2020).
- Ρευστοποίηση περιουσίας: η περιουσία του οφειλέτη ρευστοποιείται κατά κανόνα προς ικανοποίηση των πιστωτών. Γι’ αυτό η απόφαση για πτώχευση χρειάζεται προσεκτική σύγκριση με τις άλλες λύσεις.
- Ευάλωτοι οφειλέτες και φορέας απόκτησης και επαναμίσθωσης: ο νόμος προβλέπει ότι ο ευάλωτος οφειλέτης μπορεί να μεταβιβάσει την κύρια κατοικία του στον φορέα, έναντι τιμήματος 70% της εμπορικής αξίας, και να συνεχίσει να μένει σε αυτήν ως μισθωτής για 12 χρόνια, με δικαίωμα επαναγοράς (άρθρα 219, 220 και 222 ν. 4738/2020). Σύμφωνα με τις ανακοινώσεις του Υπουργείου Εθνικής Οικονομίας και Οικονομικών, ο φορέας αναμένεται να λειτουργήσει πλήρως μέσα στο φθινόπωρο του 2026. Μέχρι τότε εφαρμόζεται ενδιάμεσο πρόγραμμα στήριξης ευάλωτων οφειλετών (ν. 4916/2022), που προβλέπει υπό προϋποθέσεις αναστολή της εκτέλεσης στην κύρια κατοικία και κρατική συνεισφορά στη δόση.
Τι κάνουμε: εξετάζουμε αν πληροίτε τα κριτήρια του ευάλωτου οφειλέτη (άρθρο 217 ν. 4738/2020), συγκρίνουμε με αριθμούς την πτώχευση με τη ρύθμιση, προετοιμάζουμε την αίτηση και σας εκπροσωπούμε σε όλη τη διαδικασία. Οι προθεσμίες για τον φορέα είναι σύντομες (κατά κανόνα 60 ημέρες από την κατάσχεση ή τη δημοσίευση της απόφασης πτώχευσης), γι’ αυτό μην περιμένετε.
Πλειστηριασμοί, κατασχέσεις, ανακοπές και servicers
Τα περισσότερα δάνεια που έχουν καθυστερήσει δεν τα διαχειρίζεται πια η τράπεζα, αλλά εταιρείες διαχείρισης (servicers) για λογαριασμό funds. Η αλλαγή αυτή δεν μειώνει τα δικαιώματά σας. Σημαίνει όμως ότι πρέπει να ελέγχεται ποιος έχει πράγματι την απαίτηση, με ποια έγγραφα και για ποιο ποσό.
- Ανακοπή κατά διαταγής πληρωμής: μέσα σε 15 εργάσιμες ημέρες από την επίδοση. Αν δεν ασκηθεί, ο πιστωτής μπορεί να την επιδώσει ξανά, οπότε ανοίγει δεύτερη προθεσμία 15 εργάσιμων ημερών. Μετά η διαταγή οριστικοποιείται. Για αιτήσεις που κατατίθενται από 1.5.2026, οι διαταγές πληρωμής εκδίδονται από δικηγόρους ειδικού καταλόγου αντί για δικαστή.
- Ανακοπή κατά της εκτέλεσης (άρθρο 933 ΚΠολΔ): για ελαττώματα της επιταγής, της κατάσχεσης ή του πλειστηριασμού και για λόγους κατά της απαίτησης. Από 1.1.2026, όταν ο τίτλος είναι διαταγή πληρωμής, λόγοι που μπορούσαν να προβληθούν με την ανακοπή κατά της διαταγής δεν μπορούν κατά κανόνα να προβληθούν εδώ. Γι’ αυτό η πρώτη ανακοπή πρέπει να είναι πλήρης.
- Αναστολή εκτέλεσης: η ανακοπή δεν σταματά από μόνη της την εκτέλεση. Χρειάζεται χωριστή αίτηση αναστολής, που κρίνεται από το δικαστήριο.
- Έλεγχος του servicer: αλληλουχία μεταβιβάσεων, νομιμοποίηση και εξουσία εκπροσώπησης, καταγγελία της σύμβασης, υπολογισμός τόκων και επιβαρύνσεων, καταχρηστικοί όροι.
- Διαπραγμάτευση: πολλές φορές η λύση βρίσκεται σε μια διμερή ρύθμιση ή σε συμφωνία εξόφλησης με έκπτωση (διαγραφή μέρους της οφειλής). Διαπραγματευόμαστε για λογαριασμό σας, με τεκμηριωμένη πρόταση.
Ό,τι κι αν αποφασίσετε, η διαπραγμάτευση δεν αναστέλλει τις προθεσμίες. Προστατεύουμε πρώτα τα δικονομικά σας δικαιώματα και μετά συζητάμε με την άλλη πλευρά.
Αστικές διαφορές, συμβάσεις και αποζημιώσεις
Πέρα από τα χρέη, αναλαμβάνουμε το σύνολο των ιδιωτικών διαφορών, με στόχο πρώτα την εξωδικαστική επίλυση και, όταν χρειάζεται, τη δικαστική διεκδίκηση:
- Συμβάσεις: σύνταξη και έλεγχος συμβάσεων και ιδιωτικών συμφωνητικών, διεκδίκηση για μη εκτέλεση ή πλημμελή εκτέλεση, υπαναχώρηση και καταγγελία, κακοτεχνίες σε εργολαβίες και ανακαινίσεις.
- Αποζημιώσεις: για ζημία από παράνομη και υπαίτια συμπεριφορά (άρθρο 914 ΑΚ) και χρηματική ικανοποίηση για ηθική βλάβη (άρθρο 932 ΑΚ), π.χ. από τροχαία ατυχήματα, εργατικά ατυχήματα, ιατρικά σφάλματα ή προσβολή της προσωπικότητας.
- Διαφορές με τράπεζες και εταιρείες: καταχρηστικοί όροι, αδικαιολόγητες χρεώσεις, διαφορές καταναλωτών.
- Διαταγές πληρωμής και είσπραξη απαιτήσεων για ιδιώτες, όταν η απαίτηση αποδεικνύεται με έγγραφα.
Πολλές αστικές διαφορές έχουν και ποινική πλευρά, όπως μια απάτη, μια υπεξαίρεση ή μια πλαστογραφία. Τότε η υπόθεση χειρίζεται ενιαία, με τη συμμετοχή του ποινικού τμήματος του γραφείου μας. Εκεί μπορείτε να παρασταθείτε και ως πολιτικώς ενάγων για την αποζημίωσή σας.
Ακίνητα, μισθώσεις και περιουσιακές διαφορές
- Αγοραπωλησίες ακινήτων: έλεγχος τίτλων σε υποθηκοφυλακείο και κτηματολόγιο, συλλογή πιστοποιητικών, προσύμφωνο, παράσταση στην υπογραφή του συμβολαίου και καταχώριση.
- Προστασία κυριότητας και νομής: διεκδικητική αγωγή, αγωγές χρησικτησίας, αγωγές διόρθωσης ανακριβών κτηματολογικών εγγραφών, διανομή κοινού ακινήτου.
- Βάρη: άρση προσημειώσεων, υποθηκών και κατασχέσεων, όταν συντρέχουν οι προϋποθέσεις.
- Μισθώσεις κατοικιών: απλήρωτα μισθώματα, απόδοση μισθίου (και με διαταγή απόδοσης μισθίου), εγγυήσεις, φθορές, κοινόχρηστα.
- Κληρονομικά ακίνητα: διανομή μεταξύ συγκληρονόμων, προσβολή νόμιμης μοίρας, αποδοχή ή αποποίηση κληρονομιάς με χρέη.
Όταν η διαφορά αφορά περιουσία συζύγων, όπως η αξίωση συμμετοχής στα αποκτήματα ή η διανομή μετά το διαζύγιο, τη χειριζόμαστε μαζί με τις υποθέσεις διαζυγίου και οικογενειακού δικαίου του γραφείου.
Πώς δουλεύουμε: από την καταγραφή των χρεών έως τη λύση
Σε κάθε υπόθεση ακολουθούμε μια σταθερή μέθοδο, ώστε να ξέρετε ανά πάσα στιγμή πού βρίσκεστε:
- Πλήρης καταγραφή: οφειλές ανά πιστωτή (τράπεζες, servicers, ΑΑΔΕ, ΕΦΚΑ, δήμοι), εξασφαλίσεις, εκκρεμείς διαδικασίες και προθεσμίες.
- Άμεση προστασία: αν τρέχει προθεσμία ή επίκειται πλειστηριασμός, πρώτα κατατίθενται τα αναγκαία ένδικα βοηθήματα (ανακοπή, αίτηση αναστολής).
- Σύγκριση λύσεων: εξωδικαστικός μηχανισμός, διμερής ρύθμιση, πτώχευση ή δικαστική διεκδίκηση, με ρεαλιστικούς αριθμούς για τη δόση και τον κίνδυνο για την περιουσία σας.
- Υλοποίηση: υποβολή αίτησης, διαπραγμάτευση με τους πιστωτές, παράσταση στο δικαστήριο.
- Παρακολούθηση: έλεγχος ότι η ρύθμιση εφαρμόζεται σωστά (δοσολόγια, τόκοι, άρση κατασχέσεων) και υποστήριξη αν αλλάξει η οικονομική σας κατάσταση.
Η πρώτη συνάντηση: τι να περιμένετε και τι να φέρετε
Στην πρώτη συνάντηση σας ακούμε χωρίς να σας κρίνουμε. Η υπερχρέωση δεν είναι ντροπή, είναι πρόβλημα που χρειάζεται λύση. Μελετάμε τα έγγραφα που έχετε και σας εξηγούμε με ειλικρίνεια τις επιλογές, τους κινδύνους και το κόστος κάθε δρόμου. Ό,τι μας πείτε καλύπτεται από το δικηγορικό απόρρητο. Όπου χρειάζεται, στη συνάντηση συμμετέχουν δύο ή περισσότερα μέλη της ομάδας. Αν δεν βρίσκεστε στην Αθήνα, η συνάντηση μπορεί να γίνει διαδικτυακά ή τηλεφωνικά.
Καλό είναι να έχετε μαζί σας (όσα διαθέτετε):
- Ό,τι σας έχει επιδοθεί: διαταγή πληρωμής, επιταγή προς εκτέλεση, κατασχετήριο, περίληψη κατακυρωτικής έκθεσης, εξώδικα
- Τις συμβάσεις δανείων και τυχόν προηγούμενες ρυθμίσεις ή δικαστικές αποφάσεις (π.χ. απόφαση του ν. 3869/2010)
- Βεβαιώσεις οφειλών από ΑΑΔΕ και ΕΦΚΑ και τις ενημερώσεις των servicers
- Το τελευταίο εκκαθαριστικό, το Ε9 και στοιχεία για τα εισοδήματα του νοικοκυριού
- Για αστικές διαφορές: τη σύμβαση, την αλληλογραφία, φωτογραφίες, τιμολόγια, ιατρικές γνωματεύσεις ή ό,τι αποδεικνύει τη ζημία σας
- Για ακίνητα: τίτλους, πιστοποιητικά κτηματολογίου και τοπογραφικά, αν υπάρχουν
Γιατί να μας εμπιστευτείτε
- Χριστίνα Αρβανίτη: Δικηγόρος παρ’ Εφέταις, συνέταιρος του γραφείου, απόφοιτος της Νομικής Σχολής του ΕΚΠΑ και μέλος του Δικηγορικού Συλλόγου Αθηνών. Έχει υπηρετήσει στο Νομικό Τμήμα της Περιφέρειας Αττικής και του Δήμου Αθηναίων. Ασχολείται κυρίως με το αστικό δίκαιο, ιδίως με περιουσιακές και κληρονομικές διαφορές, και με το οικογενειακό δίκαιο, με συστηματική παρουσία στα ακροατήρια.
- Δημήτρης Κατσάμπουλας: Δικηγόρος παρ’ Αρείω Πάγω, απόφοιτος της Νομικής Σχολής του ΕΚΠΑ και μέλος του Δικηγορικού Συλλόγου Αθηνών. Πέρα από τις ποινικές υποθέσεις, αναπτύσσει συστηματικά δραστηριότητα στο εμπορικό δίκαιο, με νομική υποστήριξη σε επιχειρήσεις της Αθήνας, και συμμετέχει στις αστικές υποθέσεις που έχουν ποινικές προεκτάσεις.
- Αστική και ποινική εμπειρία κάτω από την ίδια στέγη. Μια αστική υπόθεση μπορεί να αποκτήσει ποινικές προεκτάσεις και το αντίστροφο. Τις βλέπουμε ενιαία.
- Συνεργασία με συμβολαιογράφους και λογιστή, για αγοραπωλησίες, μεταβιβάσεις και την καταγραφή της οικονομικής σας κατάστασης.
- Εκπροσώπηση σε όλα τα πολιτικά δικαστήρια της χώρας, από το ειρηνοδικείο και το πρωτοδικείο έως το εφετείο και τον Άρειο Πάγο.
- Ειλικρινής ενημέρωση σε κάθε στάδιο. Σας λέμε από την αρχή τι είναι εφικτό. Δεν υποσχόμαστε αποτελέσματα, γιατί η έκβαση κάθε υπόθεσης εξαρτάται από τα δικά της στοιχεία.
Χρήσιμοι σύνδεσμοι
- Δικηγόρος εμπορικού δικαίου στην Αθήνα: εταιρείες, συμβάσεις, είσπραξη απαιτήσεων
- Δικηγόρος ποινικού δικαίου στην Αθήνα: υπεράσπιση και οικονομικά εγκλήματα
- Δικηγόρος διαζυγίων στην Αθήνα: διαζύγιο, επιμέλεια, διατροφή, περιουσιακά
- Εξωδικαστικός μηχανισμός ρύθμισης οφειλών
- Εμπράγματο δίκαιο και ακίνητα
- Κληρονομικό δίκαιο: κληρονομιές και διαθήκες
- Ν. 4738/2020 (ρύθμιση οφειλών και δεύτερη ευκαιρία), κωδικοποιημένο κείμενο – TaxHeaven
- Ενημέρωση για τη ρύθμιση οφειλών και τον εξωδικαστικό μηχανισμό – keyd.gov.gr
Συχνές ερωτήσεις για χρέη και αστικές υποθέσεις
Μπορώ ακόμη να κάνω αίτηση στον νόμο Κατσέλη;
Όχι. Ο ν. 3869/2010 δεν δέχεται νέες αιτήσεις. Σήμερα οι βασικές λύσεις είναι ο εξωδικαστικός μηχανισμός, η διμερής ρύθμιση με τον πιστωτή ή τον servicer και η πτώχευση φυσικών προσώπων του ν. 4738/2020. Όσοι έχουν ήδη ρύθμιση ή εκκρεμή υπόθεση κατά τον νόμο Κατσέλη συνεχίζουν στο πλαίσιό του.
Έχω ρύθμιση με τον νόμο Κατσέλη. Αλλάζει κάτι στους τόκους;
Για τις ενεργές ρυθμίσεις κύριας κατοικίας, μετά την απόφαση 6/2026 της Ολομέλειας του Αρείου Πάγου και τη νομοθετική ρύθμιση του Ιουνίου 2026, ο τόκος υπολογίζεται επί της μηνιαίας δόσης και για το διάστημα ανάμεσα σε δύο καταβολές. Ποσά που πληρώθηκαν επιπλέον συμψηφίζονται, υπό τις προϋποθέσεις του νόμου, με τις τελευταίες δόσεις. Αξίζει να ελέγξετε αν το δοσολόγιο που σας στέλνει ο servicer είναι σωστό.
Από ποιο ποσό μπορώ να μπω στον εξωδικαστικό μηχανισμό;
Από τον ν. 5313/2026 η αίτηση επιτρέπεται όταν το σύνολο των οφειλών σας σε τράπεζες και servicers, Δημόσιο και φορείς κοινωνικής ασφάλισης ξεπερνά τις 5.000 € (πριν ήταν 10.000 €). Το ποσό μετράει αθροιστικά, για όλους τους πιστωτές μαζί. Υπάρχουν όμως και άλλες προϋποθέσεις και εξαιρέσεις, που ελέγχουμε πριν από την υποβολή.
Η αίτηση στον εξωδικαστικό σταματά τον πλειστηριασμό;
Από την οριστική υποβολή της αίτησης αναστέλλονται κατά κανόνα τα μέτρα αναγκαστικής εκτέλεσης των πιστωτών που συμμετέχουν. Η αναστολή όμως δεν καλύπτει πλειστηριασμό που έχει ήδη προγραμματιστεί μέσα σε τρεις μήνες από την υποβολή. Γι’ αυτό ο χρόνος της αίτησης είναι κρίσιμος και ίσως χρειαστούν παράλληλα ένδικα βοηθήματα.
Αν κηρυχθώ σε πτώχευση, θα χάσω το σπίτι μου;
Στην πτώχευση η περιουσία ρευστοποιείται κατά κανόνα, και μαζί της η κατοικία. Για τους ευάλωτους οφειλέτες ο νόμος προβλέπει τον φορέα απόκτησης και επαναμίσθωσης, που αγοράζει την κύρια κατοικία και τη μισθώνει στον οφειλέτη για 12 χρόνια, με δικαίωμα επαναγοράς. Η πλήρης λειτουργία του φορέα αναμένεται το φθινόπωρο του 2026. Πριν από κάθε απόφαση συγκρίνουμε την πτώχευση με τις λύσεις ρύθμισης που μπορούν να κρατήσουν το σπίτι.
Μου επιδόθηκε διαταγή πληρωμής από servicer. Τι πρέπει να κάνω;
Σημειώστε την ημερομηνία επίδοσης και επικοινωνήστε αμέσως μαζί μας. Η ανακοπή ασκείται μέσα σε 15 εργάσιμες ημέρες (30, αν μένετε στο εξωτερικό) και πρέπει να περιέχει από την αρχή όλους τους λόγους, γιατί αργότερα οι δυνατότητες περιορίζονται. Ελέγχουμε, μεταξύ άλλων, αν ο servicer νομιμοποιείται, αν αποδεικνύεται η απαίτηση και αν το ποσό είναι σωστό. Οι συζητήσεις για ρύθμιση δεν σταματούν την προθεσμία.
Ο servicer δεν μου δίνει στοιχεία για το δάνειό μου. Τι δικαιούμαι;
Ο ν. 5072/2023 υποχρεώνει τους servicers να παρέχουν αναλυτική ενημέρωση για κεφάλαιο, τόκους, επιβαρύνσεις και υπόλοιπο, και μέσω ψηφιακής πλατφόρμας. Αν δεν ανταποκρίνονται, μπορούμε να ζητήσουμε εγγράφως τα στοιχεία και να αξιοποιήσουμε τις διαδικασίες καταγγελίας στην Τράπεζα της Ελλάδος, που τους εποπτεύει.
Μπορεί η συνάντηση να γίνει διαδικτυακά;
Ναι. Η συνάντηση μπορεί να γίνει στα γραφεία μας στο κέντρο της Αθήνας, διαδικτυακά ή τηλεφωνικά. Αναλαμβάνουμε υποθέσεις σε όλη τη χώρα.
Κλείστε ραντεβού με δικηγόρο αστικού δικαίου στην Αθήνα
Μιλήστε μας με εμπιστοσύνη. Θα σας εξηγήσουμε πού βρίσκεται η υπόθεσή σας και ποιο πρέπει να είναι το επόμενο βήμα.
- Τηλέφωνο: 211 001 5659 (επίσης 211 001 5660, 211 001 5661)
- Email: info@katsalaw.gr
- Διεύθυνση: Τοσίτσα 10, Αθήνα
- Ραντεβού στα γραφεία μας στο κέντρο της Αθήνας ή διαδικτυακά.
- Google: το προφίλ μας στο Google Maps
Κατσάμπουλας Α. Δημήτρης – Αρβανίτη Δ. Χριστίνα και Συνεργάτες, Δικηγορική Εταιρεία. Οι πληροφορίες της σελίδας είναι γενικές και ενημερωτικές, αφορούν το ισχύον ελληνικό δίκαιο (Σεπτέμβριος 2026) και δεν υποκαθιστούν την εξατομικευμένη νομική συμβουλή. Η έκβαση κάθε υπόθεσης εξαρτάται από τα ιδιαίτερα στοιχεία της.